ב-22 בספטמבר 2026 הודיעו שישת הבנקים הגדולים בקנדה שהם בונים יחד מערכת של פיקדונות בדולר קנדי שמיוצגים כאסימונים דיגיטליים, ושהמטרה המוצהרת היא תשלומים „מהירים, יעילים וניתנים לתכנות”. זה לא מטבע דיגיטלי של בנק מרכזי. את הפרויקט הזה הקפיא הבנק המרכזי של קנדה כבר ב-2024. מה שנבנה עכשיו הוא כסף של בנקים מסחריים שאפשר לצרף אליו כללים. ההודעה לא מפרטת מה יהיו הכללים האלה ומי יכתוב אותם.
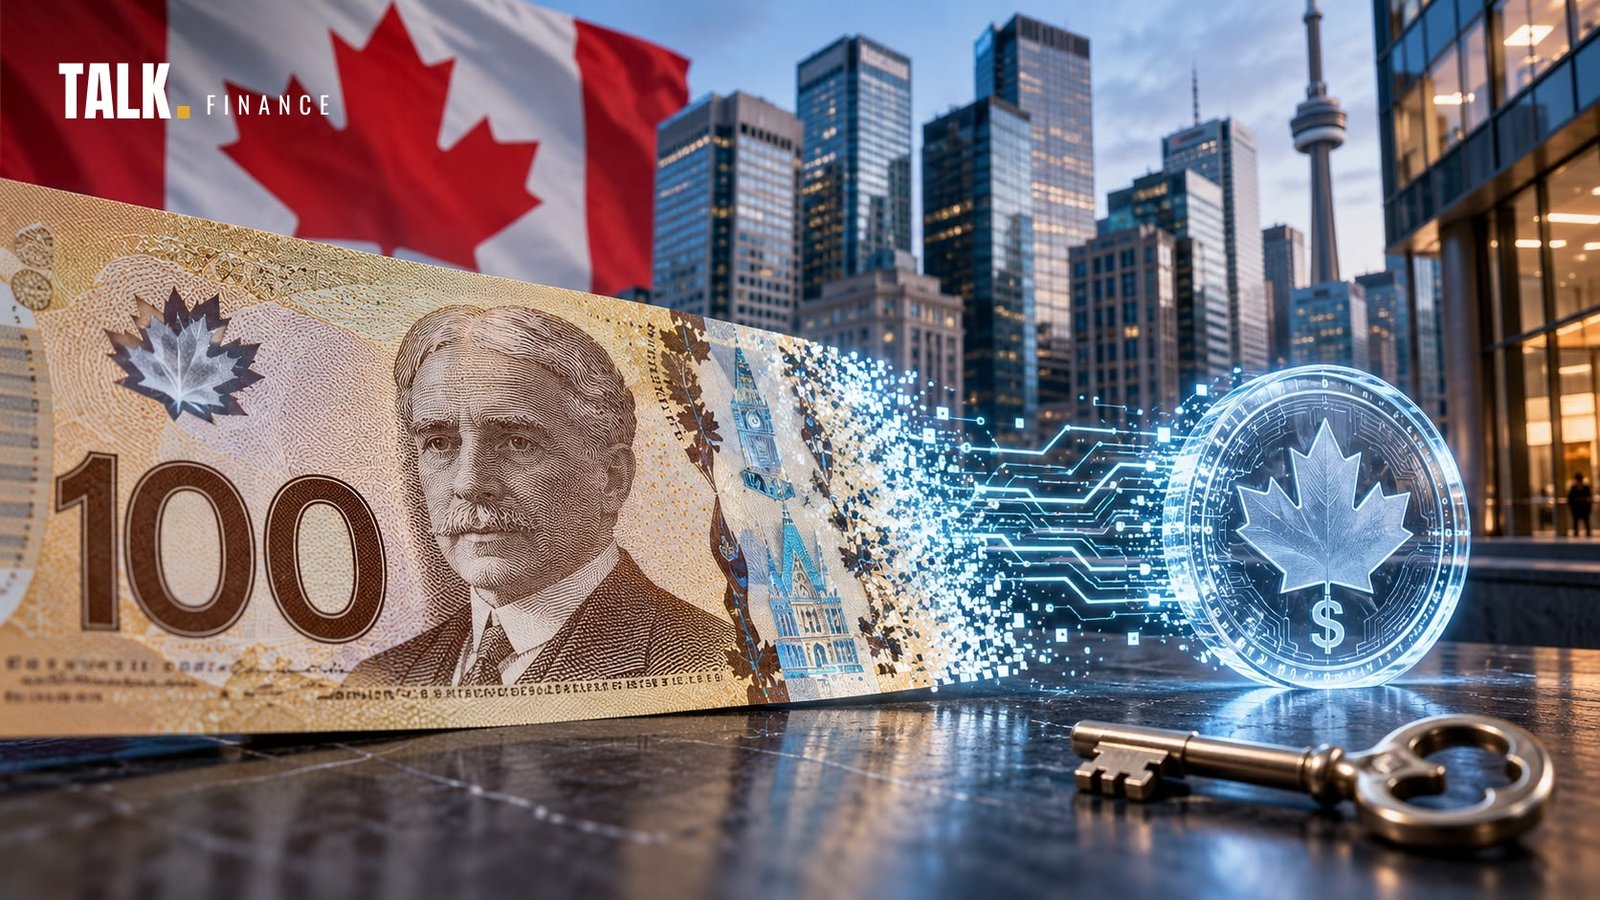
תמונת הנושא: המחשה שנוצרה בבינה מלאכותית, ואינה שטר אמיתי.
הסיפור חזר לשיח בזכות סרטון של 52 שניות שגלן בק העלה לטיקטוק ב-2 באוקטובר. בק מסביר שם ש„תכנות” פירושו שכללים יכולים „לנסוע יחד עם הכסף”, ומסכם: „כל כלל שיכול להגיד סע, יכול גם להגיד עצור”. אחר כך הוא מזכיר שאלה אותם בנקים שבפברואר 2022 קיבלו הוראה מהממשלה להקפיא חשבונות של משתתפים במחאת המשאיות. בדקנו כל טענה בסרטון מול המקורות הראשוניים. חלק מהטענות מדויקות. אחת מהן מוצגת בצורה רחבה יותר ממה שעולה מהרישום הרשמי.
מה בדיוק הוכרז
ההודעה המשותפת פורסמה ב-22.9.2026, ב-08:30 שעון טורונטו. היא חתומה בידי בנק מונטריאול (BMO), CIBC, הבנק הלאומי של קנדה, הבנק המלכותי (RBC), סקוטיאבנק ו-TD. לפי ההודעה, הפרויקט „בוחן פתרונות של פיקדונות באסימונים”, והשלב הראשון שלו נועד „להעביר פיקדונות באסימונים ביעילות בין מוסדות פיננסיים בקנדה”. בטווח הארוך המטרה היא להתחבר ליוזמות אחרות של נכסים דיגיטליים.
כמה דברים לא מופיעים בהודעה. אין בה תאריך השקה. היא לא מתארת מוצר לחשבון הפרטי של הלקוח, והשלב הראשון הוא בין הבנקים עצמם. ואין בה הגדרה של מה „ניתן לתכנות” כולל, מה הוא לא כולל, ומי רשאי לקבוע את התנאים.
הבסיס המשפטי הונח שבועיים קודם. ב-10.9.2026 פרסם המפקח על הבנקים בקנדה (OSFI) הבהרה שלפיה פיקדון באסימונים „אינו שונה מבחינה משפטית מפיקדון רגיל”. המשמעות היא שהבנקים לא צריכים חקיקה חדשה כדי להתקדם, ושכל הכללים החלים היום על פיקדון חלים גם על הגרסה הדיגיטלית שלו.
המספרים, ומאיפה הם נלקחו
- 6 בנקים, 22.9.2026: זו הודעה משותפת, ולא פיילוט של בנק בודד. מקור: נוסח ההודעה כפי שהופץ ב-CNW בידי סקוטיאבנק, BMO ו-CIBC. הנוסח הוצלב מול The Canadian Press, CoinDesk ו-Ledger Insights, וכל המקורות מוסרים את אותה רשימת בנקים ואותו תאריך.
- 19.9.2024: בתאריך הזה הודיע הבנק המרכזי של קנדה שהוא „מצמצם את עבודתו על מטבע דיגיטלי קמעונאי של בנק מרכזי”. לפי הבנק, ההחלטה על הנפקה, אם תתקבל, שמורה לפרלמנט ולממשלה. מקור: אתר הבנק המרכזי של קנדה, עמוד Digital Canadian Dollar. ההודעה אומתה מול The Canadian Press מ-20.9.2024.
- כמעט 90,000: זה מספר התגובות שהתקבלו בשימוע הציבורי של הבנק המרכזי ב-2023 על דולר דיגיטלי. לפי סיכום הבנק, המשיבים ייחסו משקל גבוה לפרטיות ולהמשך הגישה למזומן. מקור: הדוח השנתי של הבנק המרכזי של קנדה לשנת 2023.
- 100 מיליון דולר קנדי: זה היקף אגרת החוב שהנפיקה סוכנות האשראי לייצוא של קנדה (EDC) במרץ 2026 בניסוי „סמרה”. האג"ח נסלקה באסימון סיטונאי שהנפיק הבנק המרכזי, ושמיועד לבנקים בלבד ולא לציבור. מקור: הודעת הבנק המרכזי של קנדה ו-Ledger Insights, 6.3.2026.
שלושה מונחים שמתערבבים, ולא אמורים
רוב הוויכוח הציבורי על „כסף מתוכנת” נתקע בבלבול בין שלושה דברים שונים:
- מטבע דיגיטלי של בנק מרכזי (CBDC): כסף שהוא התחייבות ישירה של הבנק המרכזי, כמו שטר. בקנדה אין מטבע כזה לציבור, והעבודה עליו הוקפאה. הניסויים שנמשכים הם סיטונאיים, לסליקה בין מוסדות.
- פיקדון באסימונים: הכסף שכבר נמצא בחשבון הבנק, אותה התחייבות של אותו בנק, שנרשמת על תשתית אחרת. זה מה שהוכרז בספטמבר. מבחינה משפטית זה אותו פיקדון בדיוק, והפיקוח עליו נשאר אותו פיקוח.
- תשלום מתוכנת מול כסף מתוכנת: ההבחנה הזאת היא לב העניין, והבנק המרכזי האירופי ניסח אותה בצורה החדה ביותר. תשלום מתוכנת הוא תשלום שהלקוח בוחר להפעיל אוטומטית כשתנאי מתקיים, כמו כסף שמשתחרר לספק רק אחרי שהחבילה הגיעה. כסף מתוכנת הוא כסף שאפשר להוציא רק על מוצרים מסוימים, רק בזמן מסוים או רק באזור מסוים. הבנק המרכזי האירופי כתב במפורש שהאירו הדיגיטלי „לעולם לא יהיה כסף מתוכנת”, כי כסף כזה מפסיק להיות שווה ערך לשאר צורות הכסף. מקור: הבנק המרכזי האירופי, הדוח השלישי על שלב החקירה של האירו הדיגיטלי, 24.4.2023, ובלוג הבנק מ-27.3.2026.
הדוגמה שבק מביא, תשלום לקבלן שהופך תקף רק אחרי שהבדיקה עברה, היא לפי ההגדרה הזאת תשלום מותנה. זו דוגמה שבק עצמו ניסח להמחשה, והיא לא מופיעה בהודעת הבנקים.
מה קרה בפברואר 2022
ב-14.2.2022 הכריזה ממשלת קנדה על מצב חירום של סדר ציבורי. זו הפעם הראשונה שהופעל חוק החירום. למחרת, ב-15.2, נכנס לתוקף צו האמצעים הכלכליים, שחייב בנקים ומוסדות פיננסיים להפסיק לתת שירות לגורמים שמעורבים במחאה. הצו איפשר לעשות זאת בלי צו של בית משפט.
- 257 מוצרים פיננסיים הוקפאו עד 23.2.2022: חשבונות פרטיים, חשבונות תאגידיים וכרטיסי אשראי. כך לפי מפכ"לית המשטרה הפדרלית (RCMP) בעדותה לוועדה הפרלמנטרית המשותפת. איגוד הבנקים הקנדי מסר לאותה ועדה שהבנקים הקפיאו כ-180 חשבונות, בהיקף של 8.3 מיליון דולר קנדי.
- שחרור החשבונות החל ב-21.2. לפי דוח הוועדה, כל החשבונות חזרו לבעליהם לכל המאוחר ב-24.2.2022, למעט חשבונות שהוקפאו בצו בית משפט נפרד.
מה נקבע מאז:
- 2.2023: ועדת החקירה הממלכתית בראשות השופט פול רולו קבעה שהסף להפעלת החוק התקיים.
- 23.1.2024: השופט ריצ'רד מוזלי מבית המשפט הפדרלי קבע את ההפך. לפי פסק הדין, ההפעלה הייתה בלתי סבירה, וההקפאות פגעו בזכות להגנה מפני חיפוש ותפיסה בלתי סבירים, סעיף 8 לצ'רטר הזכויות, משום שהן בוצעו בלי לדרוש „עמידה בסטנדרט אובייקטיבי כלשהו”.
- 16.1.2026: בית המשפט הפדרלי לערעורים אישר את הפסיקה פה אחד.
- מרץ 2026: הממשלה הגישה בקשת רשות ערעור לבית המשפט העליון של קנדה. לא מצאנו פרסום על הכרעה בבקשה.
הטענה בסרטון שלא עומדת במלואה
בק אומר שההקפאות פגעו גם ב„חלק מהאנשים שתרמו להם כסף”. הרישום הרשמי מציג תמונה שונה:
- ב-21.2.2022 פרסמה המשטרה הפדרלית הודעה שלפיה „בשום שלב לא מסרנו לבנקים רשימה של תורמים”.
- הוועדה הפרלמנטרית כתבה בדוח שלה שתורמים קטנים לא הוקפאו, אלא אם נכחו באזור המחאה.
- הוועדה ציינה גם ש„ארבעה או חמישה” חשבונות שלא הופיעו ברשימות המשטרה הוקפאו ביוזמת הבנקים עצמם.
- טענות פומביות על תורמים של 20 או 50 דולר שחשבונם הוקפא לא אומתו בפומבי.
הניסוח המדויק הוא שההקפאה כוונה למשתתפים ולמארגנים, ולא לרשימות תורמים.
למה זה חשוב למי ש…
- …מחזיק כסף בבנק: הפיקדון שלך הוא כבר היום רישום במאזן של הבנק. האסימון לא משנה את מי שחייב לך את הכסף, אבל הוא מאפשר לצרף כללים לרישום הזה. מה שמכריע הוא מי קובע את הכללים, ובאיזה הליך.
- …מנהל עסק: הקהל הראשון של הפרויקט הוא חברות גדולות. מומחים שראיינה The Canadian Press מדברים על סליקה מיידית במקום מחזור של 30 יום.
- …עוקב אחרי הוויכוח על CBDC: בקנדה ההתנגדות הציבורית נגעה למטבע של הבנק המרכזי, והבנק עצר. היכולת לצרף כללים לכסף מגיעה עכשיו מכיוון אחר, דרך הבנקים המסחריים.
הצד שכמעט אף אחד לא מציג
הוויכוח הציבורי על כסף מתוכנת מתמקד כמעט כולו במטבעות של בנקים מרכזיים. אבל המקרה הקנדי מראה שתי עובדות שעומדות זו לצד זו.
הראשונה: ההקפאות של 2022 לא דרשו שום טכנולוגיה חדשה. הן בוצעו בחשבונות רגילים, בידי בנקים רגילים, מכוח צו ממשלתי. מה שבלם אותן בדיעבד היה בית המשפט, ולא התשתית. הוא עשה זאת כמעט שנתיים אחרי ההקפאה, וההליך עוד לא הסתיים.
השנייה: הבנק המרכזי האירופי התחייב בכתב, לגבי הכסף שהוא עצמו ינפיק, שהכסף לא יהיה מתוכנת. ההודעה של ששת הבנקים הקנדיים מדברת על „תשלומים ניתנים לתכנות” ולא כוללת התחייבות מקבילה. היא לא מסבירה איפה עובר הקו בין תשלום מותנה שהלקוח בוחר לבין כלל שמוטל עליו. ייתכן שההתחייבות הזאת תגיע בשלב מאוחר יותר. נכון להיום, היא לא כתובה.
לכן השאלה הרלוונטית היא לא האם הטכנולוגיה מסוכנת. השאלה היא מי מחזיק במפתח לכללים: הלקוח, הבנק, או מי שיכול להורות לבנק. זו בדיוק ההבחנה שבין בעלות לבין תלות. פיקדון, בכל צורה שהיא, הוא תביעה על מאזן של בנק. הוא לא נכס שנמצא בשליטתך.
מה זה אומר עליי
את הטכנולוגיה אי אפשר לעצור, והיא גם לא חייבת להיעצר. תשלום שמשתחרר כשהסחורה מגיעה הוא שירות אמיתי. מה שאפשר לדרוש הוא שהקו בין תשלום מותנה לכסף מתוכנת ייכתב במפורש: בחוק, בתקנון ובהודעות של הבנקים. כך זה כבר נכתב באירופה. הבנה של ההבדל בין פיקדון, אסימון ונכס שאתה מחזיק בעצמך היא הצעד הראשון כדי לדעת על מה לשאול.
מקורות: הודעה משותפת של שישה בנקים קנדיים, CNW, 22.9.2026 · The Canadian Press / CityNews, 22.9.2026 · CoinDesk, 22.9.2026 · Ledger Insights, 22.9.2026 ו-6.3.2026 · OSFI, Statement on tokenized and other digitally represented deposits, 10.9.2026 · הבנק המרכזי של קנדה, Digital Canadian Dollar, והדוח השנתי לשנת 2023 · The Canadian Press / Advisor.ca, 20.9.2024 · הבנק המרכזי האירופי, Progress on the investigation phase of a digital euro, third report, 24.4.2023, ובלוג מ-27.3.2026 · משרד הביטחון הציבורי של קנדה, תדריך על צו האמצעים הכלכליים בשעת חירום · הודעת ה-RCMP, 21.2.2022 · הוועדה הפרלמנטרית המשותפת להכרזת החירום, דוח שלישי · דוח ועדת החקירה לחירום הסדר הציבורי (רולו), 2.2023 · בית המשפט הפדרלי לערעורים, 2026 FCA 6, 16.1.2026 · The Canadian Press, 17.3.2026 · גלן בק, טיקטוק, 2.10.2026.
אין באמור ייעוץ השקעות או המלצה לפעולה כלשהי. הכתבה מתארת נתונים ומנגנונים ואינה תחזית.
מחיר שוק חי · מתעדכן אוטומטית
הקורס המלא של אדם אטיאס — מהמושגים הבסיסיים ועד ארנקים קרים, ניתוח טכני ומיסוי בישראל. להבין את המערכת, לא לרדוף אחרי כותרות.