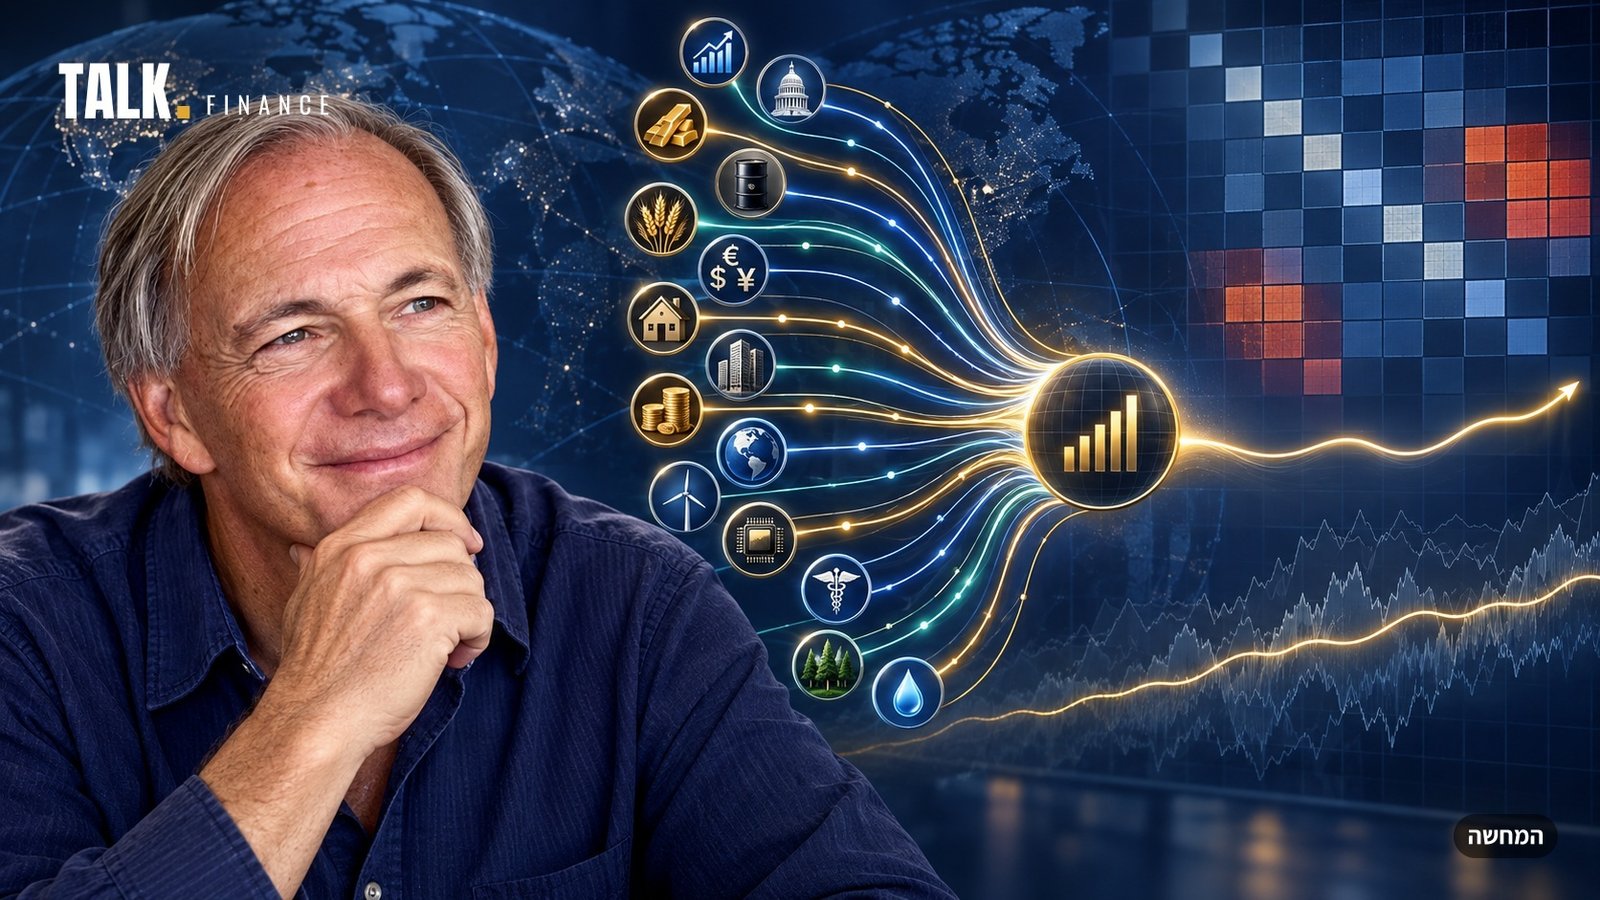
"זה הגביע הקדוש של ההשקעות", אומר ריי דאליו, מייסד קרן הגידור Bridgewater, בקטע מריאיון לפודקאסט My First Million שמסתובב ברשתות. "תמצא 15 מקורות תשואה טובים שלא מתואמים ביניהם. אם תגיע ל-15, תקטין את הסיכון בכ-80% בלי להקטין את התשואה. כלומר, תגדיל את היחס בין תשואה לסיכון פי חמישה בערך." זו לא אמירה חדשה אצלו. דאליו חוזר עליה כבר עשרות שנים, היא מופיעה בספרו Principles, ובקרן שלו בנו עליה את שיטת העבודה. בדקנו מה בדיוק הוא טוען, מה המתמטיקה אומרת, ואיפה הרעיון נתקל במציאות.
מה דאליו טוען
לפי דאליו, הרעיון נולד כשביקש ממתמטיקאי לשרטט מה קורה לסיכון של תיק כשמוסיפים לו עוד ועוד אפיקי תשואה שלא זזים יחד. בספר Principles הוא כותב: "ראיתי שעם 15 עד 20 אפיקי תשואה טובים ולא מתואמים אני יכול להקטין דרמטית את הסיכונים בלי להקטין את התשואה הצפויה… קראתי לזה הגביע הקדוש של ההשקעות".
ביוני 2026 הוא חזר על הרעיון במאמר שפרסם בבלוג שלו, והפעם עם מספרים. נניח השקעה אחת עם תשואה שנתית של 6% וסטיית תקן (מדד לתנודתיות, כלומר לסיכון) של 18%, בערך מה שמקובל להניח לגבי מניות. לפי דאליו, אם מחזיקים 5, 10 או 15 השקעות כאלה שלא מתואמות ביניהן, התשואה נשארת 6%, אבל סטיית התקן יורדת ל-8%, 6% ו-5% בהתאמה. "זו לא דעה", כתב, "זו ודאות מתמטית".
המתמטיקה: נכונה, אבל מעוגלת כלפי מעלה
הרעיון עצמו מבוסס היטב. הוא נשען על עבודתו של הארי מרקוביץ, שפרסם ב-1952 את המאמר שהניח את היסודות לתורת התיק המודרנית, ובהמשך זכה בזכותו בפרס נובל. כשמחלקים כסף בין נכסים שלא זזים יחד, התנודות של אחד מקזזות חלק מהתנודות של האחר, והסיכון הכולל יורד בלי שהתשואה הממוצעת יורדת.
הנוסחה פשוטה. נניח שלכל האפיקים אותה תשואה צפויה ואותה סטיית תקן, ושהכסף מחולק ביניהם שווה בשווה. אז הסיכון של התיק תלוי רק בשני דברים: כמה אפיקים יש בו, ועד כמה הם זזים יחד (המתאם ביניהם, מ-0, שפירושו בלתי תלויים לגמרי, ועד 1, שפירושו זזים בדיוק יחד).
הרצנו את החישוב בעצמנו, ובדקנו אותו גם בסימולציה של 200 אלף תרחישים אקראיים. התוצאה: עם 15 אפיקים שהמתאם ביניהם אפס, הסיכון יורד ב-74%, לא ב-80%. היחס בין תשואה לסיכון משתפר פי 3.9, לא פי חמישה. כדי להגיע ל-80% ולפי חמישה צריך 25 אפיקים כאלה. לאותן תוצאות בדיוק (74.18% ל-15 אפיקים ו-77.64% ל-20) הגיע גם אתר המחקר StatOasis, שבדק את הטענה של דאליו.
גם החישוב מהבלוג של דאליו מתיישב עם זה. 15 אפיקים מורידים את סטיית התקן מ-18% ל-4.65%, ודאליו עיגל ל-5%. המכפיל 4.3 שהוא מציג נובע מכך שהשווה את התוצאה ליחס של 0.3, ולא ל-0.33 (6 חלקי 18), שזה היחס המדויק. ההבדלים קטנים, והמסקנה של דאליו עומדת: הוספת אפיקים לא מתואמים משפרת דרמטית את היחס בין תשואה לסיכון. אבל "80% ופי חמישה" זה עיגול נדיב.
כמה סיכון נחסך, לפי מספר האפיקים והמתאם ביניהם (חישוב TALK FINANCE)
| מספר אפיקים | מתאם 0 | מתאם 0.1 | מתאם 0.2 | מתאם 0.4 | מתאם 0.6 |
|---|---|---|---|---|---|
| 5 | 55% | 47% | 40% | 28% | 18% |
| 10 | 68% | 56% | 47% | 32% | 20% |
| 15 | 74% | 60% | 50% | 34% | 21% |
| 20 | 78% | 62% | 51% | 34% | 21% |
| 25 | 80% | 63% | 52% | 35% | 22% |
התנאי שקשה לעמוד בו: "לא מתואמים"
הטבלה מראה שמספר האפיקים חשוב פחות מהמתאם ביניהם. חמישה אפיקים בלתי תלויים לגמרי חוסכים יותר סיכון (55%) מעשרים אפיקים עם מתאם של 0.2 (51%). ויש גם תקרה: כשהמתאם הוא 0.2, שום מספר של אפיקים לא יחסוך יותר מ-55% מהסיכון. כשהמתאם 0.4, התקרה היא 37%.
זו הנקודה שבה הגביע הקדוש פוגש את המציאות. לפי StatOasis, תשע קרנות שנבדקו הראו מתאם ממוצע של 0.21 ביניהן, ולכן לא משנה כמה מהן מחזיקים, הן לא יחסכו יותר מ-54% מהסיכון. 15 מניות שונות בשוק האמריקני, למשל, הן לא 15 אפיקים לא מתואמים. כולן מושפעות מאותה ריבית, מאותו מחזור כלכלי ומאותו מצב רוח בשוק.
והמתאם גם לא קבוע. ב-2022 הסתיים בבת אחת עשור שבו מניות ואג״ח קיזזו זו את זו. מדד S&P 500 איבד 18.11% (כולל דיבידנדים), ומדד האג״ח המרכזי בארה״ב, Bloomberg US Aggregate, איבד 13.01%, השנה הגרועה בתולדותיו. לפי ג׳יי פי מורגן, הייתה זו הפעם הראשונה מאז 1974 שבה שוק האג״ח העמיק את הכאב של המניות במקום לרכך אותו. לפי ניתוחים של מורגן סטנלי ושל חברת הייעוץ TPFG, המתאם בין מניות לאג״ח בארה״ב חזר מאז להיות חיובי. מורגן סטנלי מציינת שבראייה של מאתיים שנה, מתאם חיובי הוא דווקא המצב הנפוץ יותר.
אז מה זה "אפיק תשואה" בעיני דאליו
כשדאליו מדבר על 15 אפיקים, הוא לא מתכוון ל-15 מניות. הכוונה למקורות תשואה שמונעים מכוחות שונים: מניות, אג״ח, סחורות, זהב, מטבעות, שווקים במדינות שונות, ואסטרטגיות שונות בתוך כל אחד מהם. במאמר מיוני הוא מוסיף תנאי שני שקל לפספס: האפיקים צריכים להיות "מאוזנים בסיכון". כלומר, לא לחלק את הכסף שווה בשווה, אלא כך שלכל אפיק תהיה תרומה דומה לתנודתיות של התיק כולו. נכס תנודתי מקבל פחות כסף, ונכס יציב יותר מקבל יותר.
דאליו גם מציין שאפשר "למנף" תיק כזה, כלומר להגדיל את ההשקעה בכסף מושאל כדי להחזיר את רמת הסיכון לזו של תיק המניות, ואז לקבל תשואה גבוהה יותר באותה רמת סיכון. זה כלי של גופים מוסדיים, והוא מביא איתו סיכונים משלו.
המצב נכון להיום
דאליו לא מציג את הרעיון כתיאוריה בלבד. לפי דבריו בריאיון, Bridgewater בנתה עליו את שיטת ההשקעה שלה מתחילת שנות ה-80, ולדבריו הקרן הניבה תשואה ממוצעת של כ-11.8% בשנה במשך יותר מ-30 שנה.
במאמר מיוני 2026 הוא קושר את הרעיון לשוק של היום. לדבריו, השוק מרוכז כיום בצורה חריגה במספר קטן של חברות טכנולוגיה שנהנות מגל הבינה המלאכותית, וההיסטוריה של מהפכות טכנולוגיות קודמות מראה שגם החברות שניצחו בסוף "נמחקו" בדרך בתקופות כאלה. הוא מעריך, ומדגיש שזו דעה שעלולה להתברר כשגויה, שהתשואה הריאלית על מניות ב-5 עד 10 השנים הקרובות תהיה בין מינוס 5% למינוס 10%. המסקנה שלו: לא לרכז את ההימור, אלא לפזר.
הוויכוח על הרעיון נמצא בפרטים. בין המגיבים לפוסט של דאליו היו מי שטענו שגל הבינה המלאכותית עצמו מייצר מתאם חדש: שבבים, חשמל, תשתיות ואפילו אג״ח (דרך הריבית) הופכים בהדרגה לאותו הימור. אם זה נכון, דווקא עכשיו קשה במיוחד למצוא אפיקים שבאמת לא זזים יחד.
השורה התחתונה: המתמטיקה של דאליו נכונה, והעיקרון שלה הוא מהבסיסיים והמבוססים בעולם ההשקעות. המספרים העגולים, 80% ופי חמישה, מתקבלים רק בתנאי מעבדה של 25 אפיקים במתאם אפס. בעולם האמיתי, עבודת הבית היא לא לספור אפיקים, אלא לבדוק עד כמה הם באמת זזים לבד.
הכתבה נועדה למידע והעשרה בלבד ואינה מהווה ייעוץ השקעות או המלצה לפעולה.
מקורות: ריאיון ריי דאליו ב-My First Million (הקטע שהופץ ע״י principlesbyraydalio, 18.9.2026) · ריי דאליו, Investment Principles: What Should You Do Under Existing Conditions?, Substack, 15.6.2026 · Ray Dalio, Principles · StatOasis, Ray Dalio Holy Grail Tested · The Pacific Financial Group, Chart of the Week 27.7.2026 · J.P. Morgan Asset Management, Guide to the Markets · Morgan Stanley Investment Management, Return of the 60/40 · Ben Carlson, A Wealth of Common Sense, 2.1.2023 · Mint / Fortune על תשואות Bridgewater · חישוב וסימולציה: TALK FINANCE.
ארבע שעות אישיות במשרדי קריפטונייט: פתיחת חשבונות מסחר בארץ ובחו״ל, הגדרת ארנק קר, וביצוע פעולת המסחר הראשונה שלך.
לפרטים ולתיאום ←