ארה״ב משנה את הדרך שבה מודדים אינפלציה — התוצאה: האינפלציה ירדה, הריבית עלתה. מה זה אומר?
שינוי שיטה במדד ה-PCE הוריד את האינפלציה האמריקאית בדיעבד, ובמקביל וורש מקים חמישה צוותים שבוחנים מחדש את דרכי העבודה של הפד. ברשת זה נקרא ״טראמפ הגדיר מחדש את האינפלציה״, אבל הפד דווקא העלה ריבית.
בארה״ב משתנים בימים אלה שני דברים בבת אחת: השיטה שבה מחשבים את מדד האינפלציה שהפדרל ריזרב עוקב אחריו, והאופן שבו הפד עצמו מפרש אותו ומדבר עליו. ברשתות זה כבר מוצג כ״טראמפ הגדיר מחדש את האינפלציה כדי להוריד ריבית לפני הבחירות״. בפועל התמונה מורכבת יותר: המדד אכן ירד בדיעבד, אבל הפד דווקא העלה את הריבית.
מה השתנה במדד ה-PCE
מדד מחירי ההוצאה לצריכה פרטית (PCE) הוא מדד האינפלציה שהפד מכוון אליו את יעד ה-2% שלו. מי שמחשבת אותו היא הלשכה לניתוח כלכלי (BEA), שכפופה למשרד המסחר ולא לפד. ב-24 ביוני 2026 הודיעה הלשכה בכתב העת שלה על שינוי שיטה בשלושה רכיבים, ושבה ופירטה אותו בבלוג שלה ב-17 באוגוסט. השינוי נכנס לתוקף בעדכון השנתי של החשבונות הלאומיים ב-30 בספטמבר, וחל למפרע מתחילת 2021.
- ניהול תיקים וייעוץ השקעות: במקום לנכות את ההוצאה במדד מחירים ליצרן, הכמות נגזרת מעכשיו מנתוני התעסוקה בענף.
- שירותים משפטיים: מדד המחירים לצרכן לשירותים משפטיים כמעט לא פורסם מאז 2023. לפי BEA, הערכים שלא פורסמו לא עמדו בתקני האיכות של הלשכה לסטטיסטיקה של העבודה והראו תנודות חריגות. במקומו נכנס מדד מורכב של מחירים ליצרן.
- תוכנה: מדד מורכב, שמשלב את מדד התוכנה לצרכן עם מדדי מחירים ליצרן לתוכנות משחק ולשירותי אחסון ותשתית מחשוב, מחליף את מדד הצרכן לבדו.
הנימוק הרשמי הוא איכות נתונים. ב-6 באוגוסט שלחו חברי ועדת הבנקאות של הסנאט מכתב ל-BEA ולמשרד המסחר, ודרשו לנמק את השינוי, לפרסם את המשקלות ולפרסם עד סוף השנה את הנתונים בשתי השיטות, הישנה והחדשה.
כמה זה הוריד
לפי הפרסום של BEA מ-30 בספטמבר, מדד ה-PCE לאוגוסט עלה ב-3.4% בשנה, ומדד הליבה (ללא מזון ואנרגיה) עלה ב-3.0%. שניהם עדיין רחוקים מיעד ה-2%.
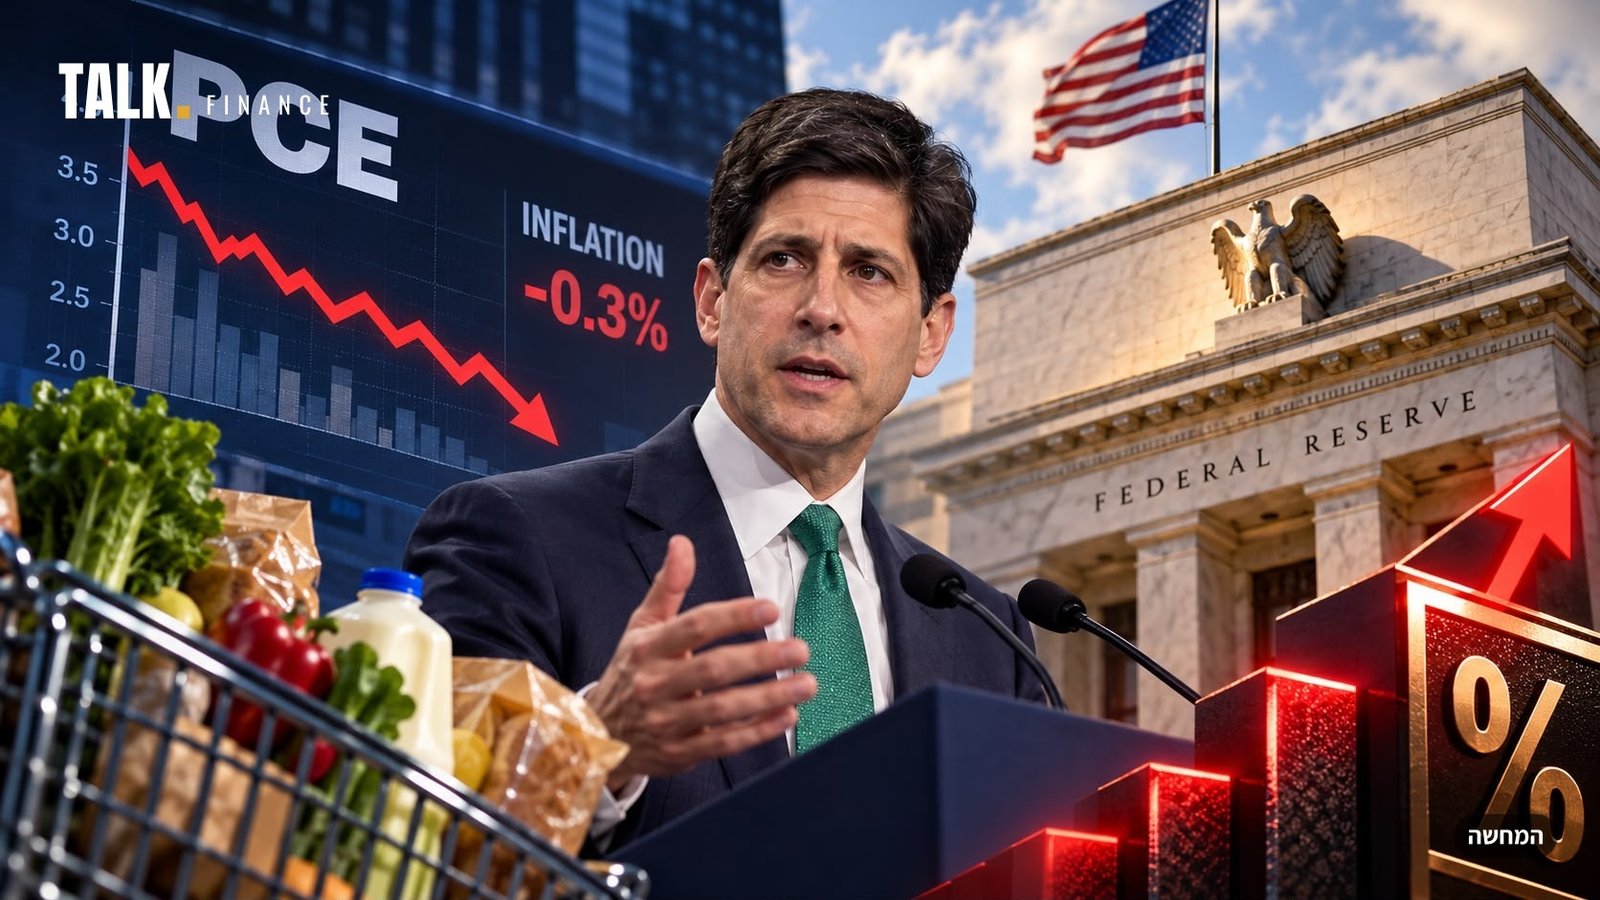
ההשוואה המעניינת היא ליולי. בפרסום המקורי, בסוף אוגוסט, דווח על אינפלציית ליבה של 3.3% ועל מדד כללי של 3.7%. אחרי העדכון השנתי, לפי סדרות המדד המעודכנות, יולי עומד על 3.0% בליבה ו-3.4% במדד הכללי. כלומר, ירידה של כ-0.3 נקודות אחוז בדיעבד בשני המדדים.
לא כל הפער נובע משינוי השיטה: העדכון השנתי כולל גם תיקונים רגילים של נתוני מקור. בנק RBC העריך שהשינוי בשלושת הרכיבים לבדו מוריד כ-0.18 נקודות אחוז מהליבה, רובן בגלל התוכנה, והדגיש שמדובר ב״עדכון רטרואקטיבי, לא איתות לירידת אינפלציה״. האנליסט טום לי, שמצוטט בסרטון המופץ ברשת, מדבר על עד 0.4 נקודות אחוז.
במקביל: וורש בוחן מחדש את הפד
הסיפור השני קורה בתוך הפד עצמו. קווין וורש, שנכנס לתפקיד היו״ר במאי, הודיע ב-9 ביולי על חמישה צוותי משימה שיבחנו את דרכי העבודה של הבנק המרכזי. בראש כל צוות עומדים יועצים חיצוניים, והם אמורים לדווח בתחילת 2027:
- תקשורת: איך הפד מסביר את החלטותיו בתנאי אי-ודאות. בראשות פיטר פישר, ארמיניו פראגה (נגיד הבנק המרכזי של ברזיל לשעבר) ומרווין קינג (נגיד בנק אנגליה לשעבר).
- מדיניות מאזן: העלויות והתועלות של משטר המאזן הנוכחי. בראשות קרן דיינן, רגורם ראג׳ן (נגיד הבנק המרכזי של הודו לשעבר) וג׳רמי סטיין.
- נתונים: שיפור האיכות והעדכניות של הנתונים שעליהם הפד נשען. בראשות ראג׳ צ׳טי, דאג מקמילון (מנכ״ל וולמארט לשעבר) וקווין מרפי.
- פריון ומשרות: ההשפעה הכלכלית של טכנולוגיות חדשות, כולל בינה מלאכותית. בראשות מארק אנדריסן, צ׳רלס ג׳ונס ואשה שארמה ממיקרוסופט.
- מסגרות אינפלציה: בחינה מחדש של האופן שבו הפד מבין את מניעי האינפלציה ומגיב להם. בראשות גרג מנקיו, תומס סרג׳נט (זוכה פרס נובל) וויליאם וייט.
מה כבר השתנה בפועל
הצוותים עוד לא הגישו מסקנות, אבל וורש כבר שינה כמה דברים:
- פחות מילים: הודעת הריבית הראשונה שלו, ביוני, הכילה כ-130 מילה לעומת יותר מ-300 בעבר, בלי הכוונה לגבי ההמשך. גם מסיבת העיתונאים קוצרה.
- בלי נקודה בדוט-פלוט: ביוני ובספטמבר וורש לא הגיש תחזית ריבית משלו לגרף התחזיות של חברי הוועדה.
- בלי ״ריבית נייטרלית״: במסיבת העיתונאים של 16 בספטמבר הגדיר את המושג ״שימושי אקדמית״, ואמר שאין לו משקל בהחלטה. במקומו הוא מדגיש ״תנאים פיננסיים״: מחירי נכסים, שוק האג״ח, הדולר, האשראי והסחורות.
- מדד אינפלציה מועדף אחר: כבר בשימוע לאישור מינויו, באפריל, אמר וורש שהוא מעדיף ״ממוצעים גזומים״, מדדים שמוציאים מהחישוב את המחירים שזזו הכי חזק למעלה ולמטה. לפי הפד של דאלאס, המדד הגזום שלו עמד באוגוסט על 2.19%, נמוך משמעותית מה-3.0% של מדד הליבה. חוקרי הפד של דאלאס עצמם הזהירו באפריל שבתקופות של זעזועי מחירים המדד הגזום עלול להמעיט באינפלציה.
במאזן, שעומד על כ-6.7 טריליון דולר, וורש עוד לא נגע. לפי הדיווחים על פרוטוקול יולי, חברי הוועדה מעדיפים לחכות למסקנות הצוותים.
והריבית? עלתה
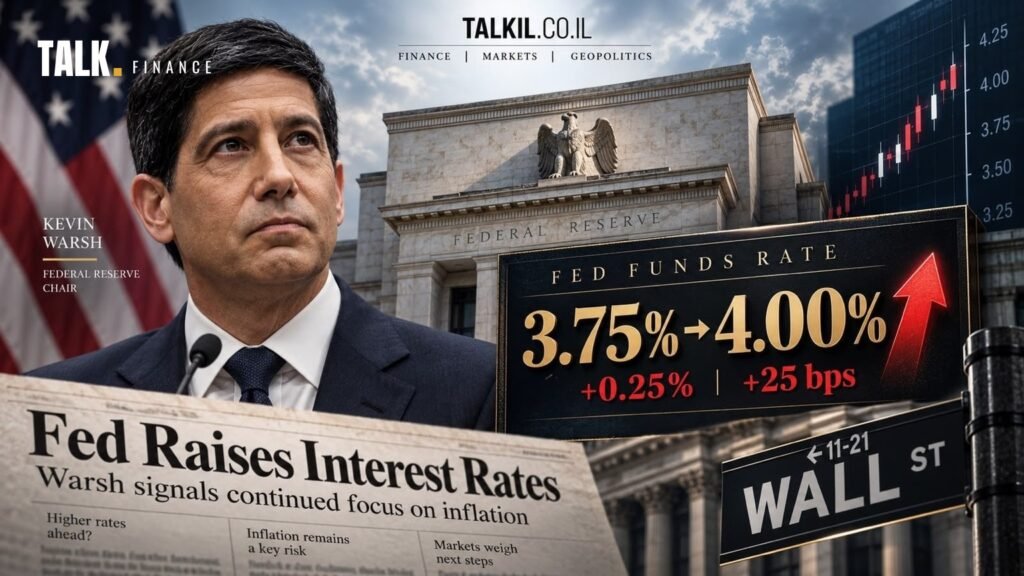
כאן הנרטיב של ״הורדת האינפלציה כדי להוריד ריבית״ נתקל בעובדות. ב-16 בספטמבר העלה הפד את הריבית ברבע נקודה, לטווח של 3.75% עד 4.00%, בהחלטה פה אחד. זו ההעלאה הראשונה מאז 2023. לפי דיווח של CNBC מ-25 בספטמבר, השוק מתמחר הסתברות של כ-70% להעלאה נוספת באוקטובר.
הקריאה הפוליטית של השינויים, כלומר שהם נועדו לשרת את הממשל לפני הבחירות, היא פרשנות. BEA מנמקת את השינוי באיכות הנתונים, והפד, שאמור להרוויח ממדד נמוך יותר, פועל כרגע בכיוון ההפוך.
מה עדיין לא ידוע
- כמה בדיוק מהירידה בדיעבד נובעת משינוי השיטה, וכמה מתיקונים אחרים בעדכון השנתי. BEA לא פרסמה את הנתונים בשתי השיטות זו לצד זו.
- האם BEA תיענה לדרישת הסנאטורים לפרסם את שתי הסדרות עד סוף השנה.
- מה ימליצו הצוותים של וורש, ובמיוחד צוות מסגרות האינפלציה: האם הפד יאמץ רשמית מדד גזום או יחליף את מדד היעד.
- האם הדוט-פלוט ישרוד את בחינת צוות התקשורת.
- מדד ה-PCE הבא יתפרסם ב-29 באוקטובר.
השורה התחתונה
שינוי השיטה ב-BEA אמיתי, והוא הוריד את מדד האינפלציה בדיעבד. במקביל, וורש משנה את הדרך שבה הפד מדבר על אינפלציה ומודד אותה. אבל מדובר בשני מסלולים נפרדים, ולפחות בינתיים התוצאה בשטח היא ריבית גבוהה יותר, לא נמוכה יותר.
מקורות: הלשכה לניתוח כלכלי (BEA), Survey of Current Business, 24.6.2026; בלוג BEA, 17.8.2026; Personal Income and Outlays, August 2026, 30.9.2026; סדרות PCE ו-PCE ליבה ב-FRED (הפד של סנט לואיס); הפדרל ריזרב, הודעה על צוותי המשימה, 9.7.2026; הפדרל ריזרב, הודעת הריבית ומסיבת העיתונאים, 16.9.2026; הפד של דאלאס, מדד PCE גזום; CNBC, 26.8.2026, 18.7.2026 ו-25.9.2026; CNN, 11.6.2026; Brookings; הפד של ריצ׳מונד, 29.9.2026; RBC; Wall Street Journal, 19.7.2026. הסרטון: Capital Growth (@capital.growth). *התמונה להמחשה בלבד.
האמור הוא מידע עיתונאי בלבד ואינו ייעוץ השקעות, המלצה או תחליף לייעוץ אישי.
מחיר שוק חי · מתעדכן אוטומטית
הקורס המלא של אדם אטיאס — מהמושגים הבסיסיים ועד ארנקים קרים, ניתוח טכני ומיסוי בישראל. להבין את המערכת, לא לרדוף אחרי כותרות.