29 באוקטובר 2026
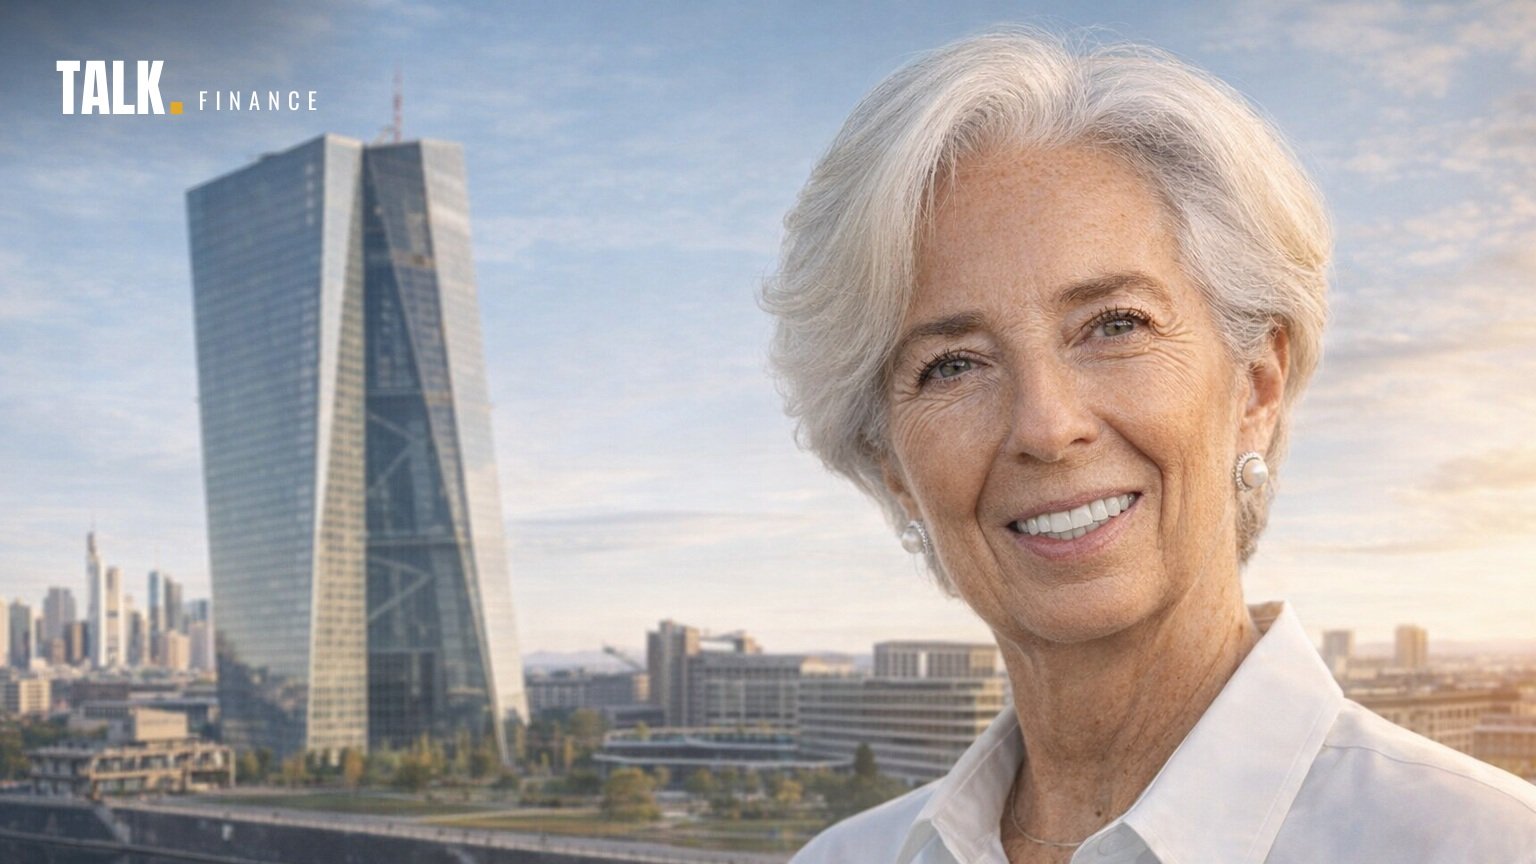
כריסטין לגארד הודיעה היום שתעזוב את נשיאות הבנק המרכזי האירופי (ECB) ב־7 בפברואר 2027. המועד מוקדם בכמעט תשעה חודשים מסיום כהונתה המתוכנן באוקטובר 2027. הודעת הבנק אינה מפרטת את סיבת העזיבה; מחליפה או מחליף ימונו בידי המועצה האירופית בהתאם להליך הקבוע באמנה. מעבר לשאלת הירושה, הודעת הפרישה מזמינה מבט לאחור על תקופה שבה נדרש הבנק להתמודד תחילה עם משבר עצום בביקוש ובנזילות, אחר כך עם זינוק במחירים, ולבסוף עם שאלות על עתיד הכסף עצמו.
ממשרד האוצר בפריז לחדר קבלת ההחלטות בפרנקפורט
לגארד באה לעולם הבנקאות המרכזית מעולם המשפט, הממשל והמוסדות הבין־לאומיים. היא כיהנה כשרת הכלכלה והאוצר של צרפת בשנים 2007–2011, בתקופת המשבר הפיננסי העולמי, ואחר כך כמנכ״לית קרן המטבע הבין־לאומית בשנים 2011–2019. קודם לכן עמדה בראש פירמת עורכי הדין הבין־לאומית בייקר מקנזי. בנובמבר 2019 החליפה את מריו דראגי כנשיאת הבנק המרכזי האירופי. לא מדובר במסלול הקלאסי של כלכלנית בנק מרכזי: היתרון שהביאה היה ניסיון בניהול משברים ובבניית הסכמה בין ממשלות ומוסדות, לצד השאלה המתבקשת כיצד מתרגמים יכולת פוליטית למוניטין של בנק מרכזי עצמאי.
המגפה: הבנק פותח את המאזן
חודשים ספורים לאחר כניסתה לתפקיד פגעה מגפת הקורונה באירופה. במרץ 2020 השיק הבנק תוכנית חירום לרכישת נכסים, PEPP, בהיקף התחלתי של 750 מיליארד אירו. בהמשך גדלה מסגרת התוכנית ל־1.85 טריליון אירו. מטרתה המוצהרת הייתה למנוע מפגיעה בשוקי האג״ח ובתנאי המימון לקטוע את העברת המדיניות המוניטרית לכל מדינות גוש האירו. רכישות נטו בתוכנית הסתיימו בסוף מרץ 2022; ההשקעה מחדש של כספי הפדיונות הסתיימה בסוף 2024. כלומר, תוכנית החירום לא הייתה כסף שחולק ישירות לאזרחים, אלא רכישה של ניירות ערך בשוק במסגרת המאזן של הבנקים המרכזיים.
מבחן ההצלחה שלה אינו רק גודל המסגרת. במרחב שבו לכל מדינה חוב ריבוני משלה אך ריבית אחת משותפת, השאלה הייתה האם הבנק יוכל לשמור על מעבר אחיד של החלטותיו אל תנאי האשראי. מנגד, רכישות בהיקף כזה יצרו גם שאלות על עלות הנסיגה מן המדיניות ועל הסיכונים במאזני הבנקים המרכזיים כשהריבית תעלה.
יעד חדש, ואז אינפלציה חדשה
ביולי 2021 אישרה מועצת הנגידים של הבנק אסטרטגיה חדשה: יעד אינפלציה סימטרי של 2% בטווח הבינוני, כך שגם חריגה כלפי מטה וגם חריגה כלפי מעלה אינן רצויות. זו הייתה קביעה מוסדית חשובה בעידן שבו הריבית הייתה נמוכה במשך שנים. אלא שבתוך זמן קצר נאלץ הבנק לנהל מציאות הפוכה: עליות חדות במחירי האנרגיה והמזון, צווארי בקבוק באספקה ובהמשך לחצי מחירים מקומיים.
ביולי 2022 העלה הבנק את שיעורי הריבית המרכזיים לראשונה בסבב ההידוק והקים את כלי ה־TPI, שנועד להתמודד, בכפוף לתנאים, עם התרחבות בלתי מוצדקת ומערערת של פערי המימון בין מדינות הגוש. הכלי אושר כמסגרת פעולה מותנית, ולא כהודעה על רכישות שבוצעו בפועל. מספטמבר 2023 הגיעה ריבית הפיקדונות לשיא של 4%, לעומת מינוס 0.5% לפני תחילת ההעלאות. בתוך פרק זמן קצר יחסית התחלפה המדיניות מרכישות חירום ומריבית שלילית לריבית גבוהה ולהקטנת המאזן.
האם הבנק היה איטי מדי בזיהוי האינפלציה? זו ביקורת לגיטימית לדיון, לא מסקנה שניתן לגזור מציר התאריכים בלבד. חלק מההתייקרות מקורו בזעזועי היצע ובמחירי אנרגיה, שהריבית אינה יכולה להוזיל ישירות; בה בעת, דחיית הידוק עלולה להקל על התבססות לחצי המחירים. בדוח השנתי ל־2023 הבנק עצמו כתב שתחזיותיו לא צפו כראוי את זינוק האינפלציה ושנדרשו תשובות לציבור. שיעור האינפלציה השנתי בגוש הגיע לשיא של 10.6% באוקטובר 2022, לפי אותו דוח. הירידה בהמשך נבעה משילוב של היחלשות זעזועי האנרגיה והאספקה ושל המדיניות המרסנת — לא מגורם אחד שאפשר לבודד מתוך הנתונים האלה.
מסלול היציאה: ריבית יורדת, המאזן מצטמצם
ביוני 2024 הוריד הבנק את שלוש הריביות המרכזיות ב־0.25 נקודת אחוז. זו הייתה תחילתו של מעבר מהידוק להקלה זהירה, לאחר חודשים שבהם נשמרה ריבית הפיקדונות על 4%. במקביל המשיכו ניירות הערך שנרכשו בתקופות החירום להיפרע מבלי שהבנק יחדש את הרכישות במלואן, ולבסוף הופסקו גם השקעות הפדיונות של תוכנית המגפה. כך נוצרה הבחנה חשובה: גם כאשר ריבית המדיניות יורדת, המאזן עדיין יכול להצטמצם. לקראת הפרישה, מי שיחליף את לגארד יקבל לידיו לא רק החלטה על גובה הריבית, אלא גם את שאלת גודלו והרכבו של מאזן האירו־סיסטם.
האירו הדיגיטלי: הכנה, לא הנפקה
תחת כהונתה התקדמה גם עבודת הבנק על האירו הדיגיטלי. ב־2023 עבר הפרויקט לשלב ההכנה, וב־2025 הוחלט להתקדם לשלב של מוכנות טכנית ופיילוט. לפי המתווה שפרסם הבנק באוקטובר 2025, אם החקיקה תתקבל במהלך 2026 אפשר יהיה להתחיל פיילוט ועסקאות ראשונות מאמצע 2027, ולהיערך להנפקה אפשרית במהלך 2029 — בכפוף לחקיקה ולהחלטה נפרדת של מועצת הנגידים. נכון למועד הכתבה, לא התקבלה החלטה להנפיק אירו דיגיטלי לציבור. לפי התכנון המוצהר של הבנק, הוא אמור להשלים את המזומן, לא להחליף אותו. הוויכוח על פרטיות, תפקידם של הבנקים המסחריים ושליטה בתשתיות תשלום עדיין שייך לדיון הציבורי והחקיקתי, לא לעובדה מוגמרת.
מה משאירה אחריה?
לגארד לא קיבלה בנק בתקופה רגילה — ולפיכך גם קשה לשפוט את כהונתה על פי נתון אחד. הבנק בראשותה פתח תוכנית רכישות גדולה בשעת משבר, הגדיר מחדש את יעד האינפלציה, הוביל סבב העלאות ריבית חד כאשר המחירים זינקו, החל להפחית ריבית עם היחלשות האינפלציה, והעמיק את ההיערכות לכסף דיגיטלי ציבורי. לצד אלה נותרו שאלות לא פתורות על תזמון התגובה לאינפלציה, מחירי האשראי ששילמו משקי הבית והעסקים, והיחס בין הצורך להגן על יציבות האירו לבין העצמאות של בנק מרכזי.
ההודעה על סיום הכהונה פותחת כעת מבחן נוסף: כיצד ימונו מנהיגי המדיניות המוניטרית של אירופה, ומה מהחלטות שנות המשבר יישאר גם אחרי מי שהובילה אותן. את הסיבה האישית לעזיבה המוקדמת לא פרסם הבנק; כל הסבר מעבר לכך הוא השערה, לא חלק מן הידיעה.
מקורות ראשוניים לבדיקה ולהטמעה בעריכה
- הודעת ה־ECB על הפרישה, 29.10.2026
- ביוגרפיה רשמית של לגארד, ECB
- סקירת כהונת מנהלי קרן המטבע, IMF
- תוכנית רכישות החירום למגפה, ECB
- עדכון יעד האינפלציה, 8.7.2021
- העלאת הריבית והקמת כלי הגנת התמסורת, 21.7.2022
- תנאי כלי ה־TPI, 21.7.2022
- דוח שנתי 2023, ECB: שיעור האינפלציה, מסלול הריבית, מגבלות התחזיות
- הורדת הריבית ביוני 2024
- השלב הבא בפרויקט האירו הדיגיטלי, 30.10.2025
תמונת הנושא היא המחשה שנוצרה באמצעות בינה מלאכותית; אינה צילום של לגארד במיקום המתואר. תמונות הייחוס: דיוקן כריסטין לגארד — Lemrich / European Central Bank, ויקישיתוף; מבנה הבנק המרכזי האירופי — DXR, CC BY-SA 4.0, ויקישיתוף.
מחיר שוק חי · מתעדכן אוטומטית
הקורס המלא של אדם אטיאס — מהמושגים הבסיסיים ועד ארנקים קרים, ניתוח טכני ומיסוי בישראל. להבין את המערכת, לא לרדוף אחרי כותרות.